AML v praxi účtovníkov, audítorov a daňových poradcov: Čo odhalil náš prieskum?
Problematika ochrany pred legalizáciou príjmov z trestnej činnosti (AML) je dôležitou súčasťou práce účtovníkov, audítorov a daňových poradcov. Hoci legislatíva stanovuje konkrétne povinnosti, ich uplatňovanie v každodennej praxi môže prinášať množstvo otázok a nejasností.
Ako sú odborníci pripravení na plnenie AML povinností? S akými neobvyklými situáciami sa stretávajú u svojich klientov a ako ich riešia?
Aj na tieto otázky sme hľadali odpovede prostredníctvom anonymného prieskumu, do ktorého sa zapojilo 234 respondentov z radov účtovníkov, audítorov a daňových poradcov.
Cieľom prieskumu bolo získať lepší prehľad o reálnych skúsenostiach odborníkov, identifikovať najčastejšie problémy a poukázať na situácie, s ktorými sa pri svojej práci stretávajú.
Výsledky prieskumu boli predstavené počas odborného školenia Novela AML zákona, ktoré sa uskutočnilo 1. októbra 2026 v rámci vzdelávania ProFuturion.
Čo teda prieskum odhalil? Prinášame Vám prehľad najzaujímavejších zistení spolu s konkrétnymi príkladmi z praxe.
1. Registrácia na goAML a AML dokumentácia: Ako sú odborníci pripravení?
Prvá časť prieskumu sa zameriavala na registráciu na portáli goAML a pripravenosť respondentov v oblasti AML dokumentácie.
Výsledky ukázali, že až 93,56% respondentov nie je registrovaných na portáli goAML. Registráciu potvrdilo iba 6,44% opýtaných.
Tento výrazný nepomer poukazuje na potrebu venovať pozornosť informovanosti o registračných povinnostiach, účele systému goAML a jeho využívaní v praxi.
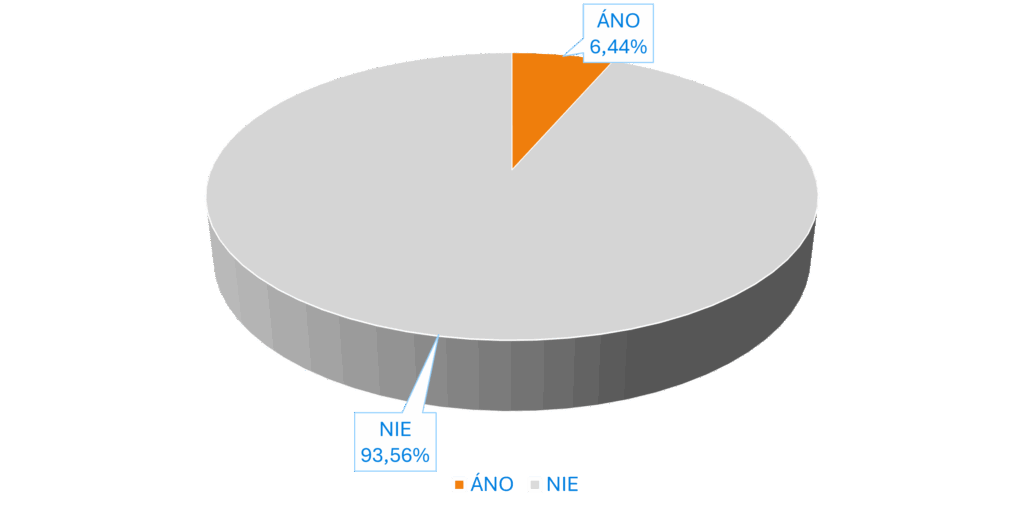
Graf 1 – Registrácia na portáli goAML
Na vypracovanie AML dokumentácie sme sa následne pýtali iba respondentov, ktorí potvrdili registráciu na portáli goAML. Z tejto skupiny má 12,45% vypracovanú AML dokumentáciu, zatiaľ čo 87,55% ju vypracovanú nemá.
Ďalšia otázka bola určená výlučne tým, ktorí uviedli, že AML dokumentáciu majú. Iba 27,59% z nich potvrdilo jej aktuálnosť, zatiaľ čo 72,41% uviedlo, že dokumentáciu aktualizovanú nemá.
Samotné vypracovanie dokumentácie pritom predstavuje len jednu časť plnenia AML povinností. Rovnako dôležité je jej priebežné prehodnocovanie a aktualizácia tak, aby zodpovedala aktuálnym požiadavkám a charakteru vykonávanej činnosti.
2. Hotovostné transakcie a vysoké zostatky v pokladnici
Hotovostné operácie patria medzi oblasti, ktoré si z pohľadu AML vyžadujú osobitnú pozornosť.
Na otázku, či sa respondenti stretli u svojich klientov s neobvyklou a vysokou hotovostnou transakciou, odpovedalo 21,89% opýtaných kladne.
Respondenti uviedli aj konkrétne príklady zo svojej praxe. Spomínali najmä výbery finančných prostriedkov z bankových účtov, pravidelné výbery hotovosti do pokladnice, hotovostné úhrady faktúr či poskytovanie a vracanie pôžičiek. Objavil sa aj nákup stroja bez využitia úveru alebo leasingu či úhrada služieb v hotovosti vo výške 4 999 €.
Výška uvádzaných hotovostných transakcií sa pritom pohybovala od 5 000 € až po 300 000 €.
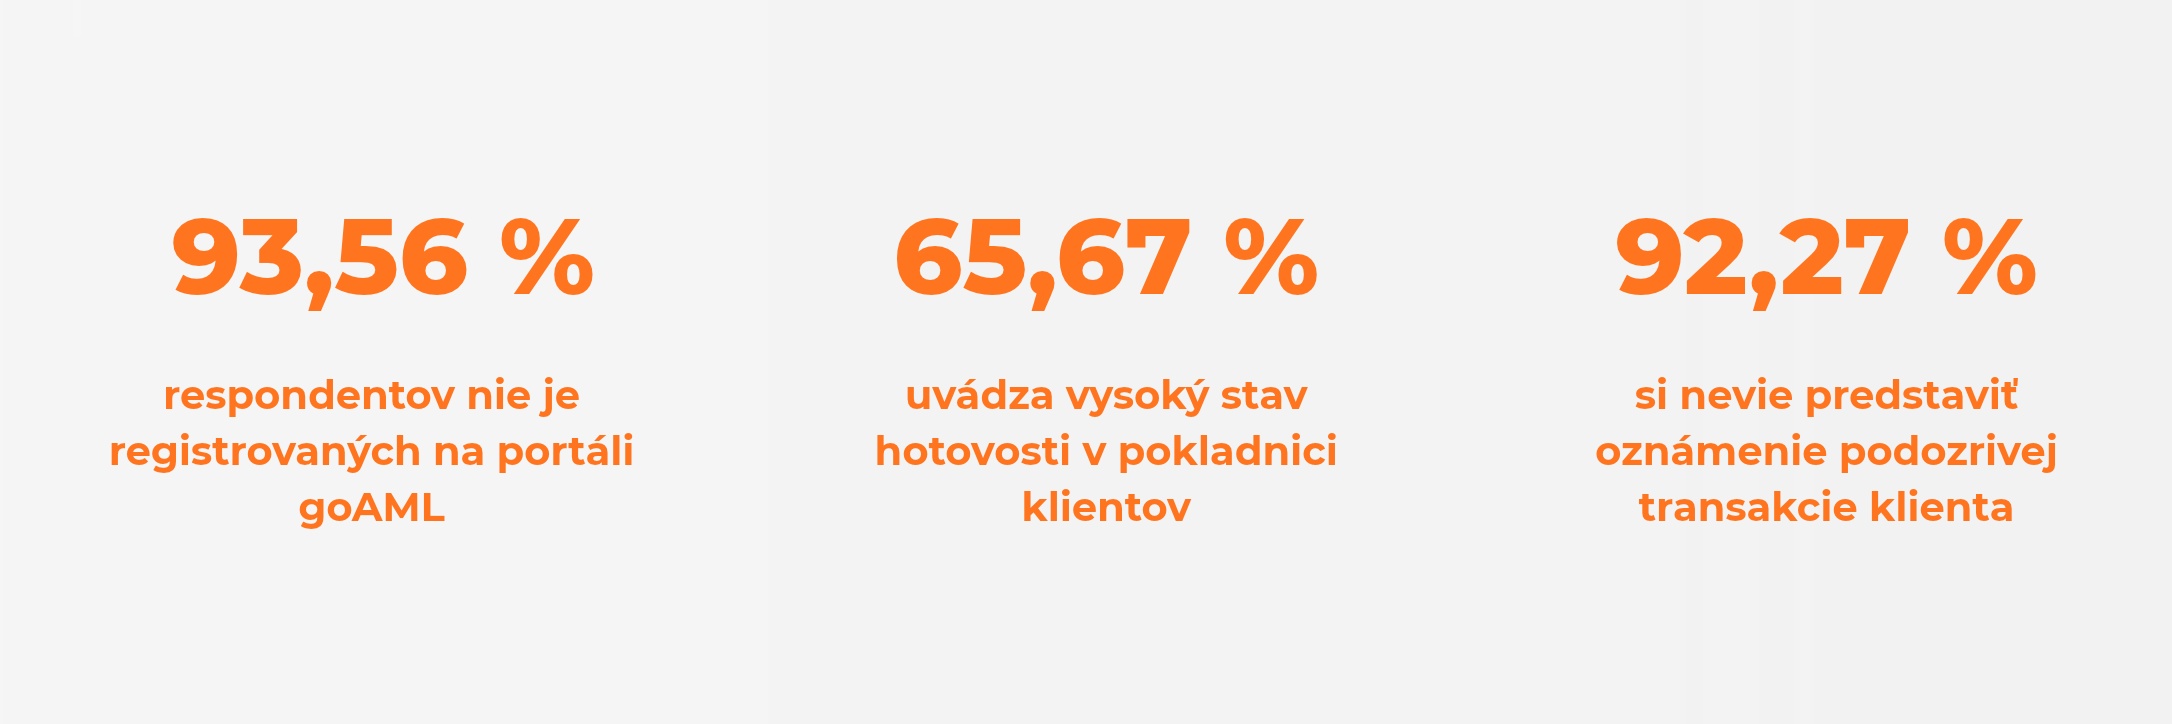
Ďalším výrazným zistením bol výskyt vysokých hotovostných zostatkov v pokladniciach. Až 65,67% respondentov uviedlo, že ich klienti majú vysoký stav hotovosti v pokladnici.

Graf 2 – Vysoký stav hotovosti v pokladnici
Pozitívnym zistením však je, že spomedzi týchto respondentov sa až 94,77% snaží klientom problematiku vysokých hotovostných zostatkov vysvetliť a aktívne s nimi hľadať riešenie.
Tento výsledok poukazuje na dôležitú úlohu účtovníkov, ktorí nie sú iba spracovateľmi účtovných dokladov, ale často aj partnermi pri upozorňovaní klientov na možné riziká a nezrovnalosti.
3. Neobvyklé obchodné operácie a fakturácia
Ďalšia časť prieskumu sa venovala obchodným operáciám, pri ktorých môže byť otázne ich ekonomické opodstatnenie alebo skutočný rozsah poskytnutého plnenia.
Až 41,20% respondentov uviedlo, že sa u svojich klientov stretlo s neobvyklými obchodnými operáciami alebo faktúrami s vysokými sumami bez dostatočného popisu či vysvetlenia.
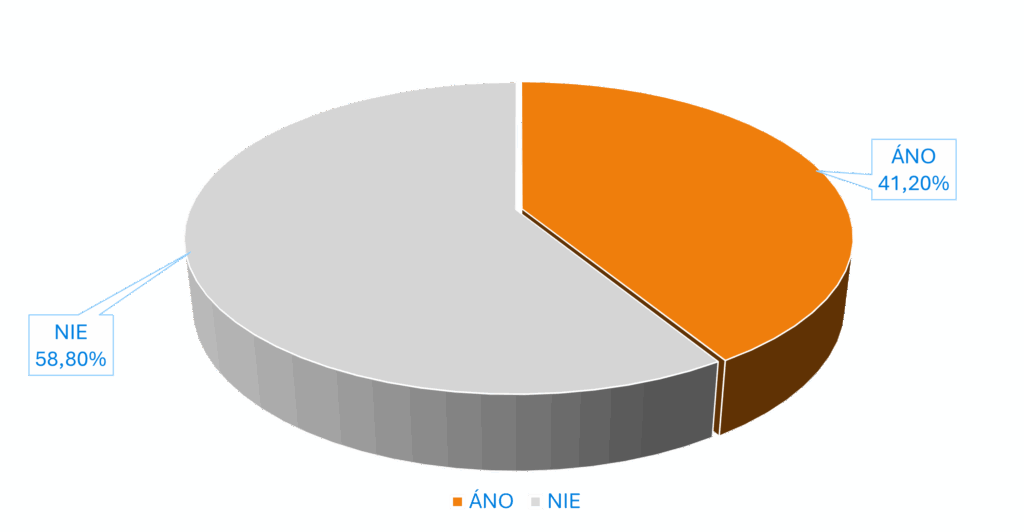
Graf 3 – Neobvyklé obchodné operácie a fakturácia
Respondenti spomínali najmä fakturácie za reklamné a marketingové služby, poradenstvo, manažérske či administratívne činnosti, sprostredkovanie obchodu, IT služby alebo stavebné práce.
Medzi odpoveďami sa objavili aj upratovacie služby, úprava záhrady či tlač letákov. Zaujímavým príkladom bola fakturácia školenia v hodnote 150 000 €. Niektorí respondenti zároveň upozornili na faktúry s veľmi všeobecným popisom, napríklad „služby“ alebo „na základe zmluvy“.
S problematikou fakturácie súvisí aj ďalšie zistenie. 15,88% respondentov potvrdilo skúsenosť so situáciou, keď ich klient fakturoval služby, ktoré nebol technicky alebo personálne schopný zabezpečiť prostredníctvom vlastných zamestnancov či subdodávateľov.
Medzi uvedenými príkladmi sa nachádzali poradenské, účtovné, ekonomické, IT či softvérové služby, ale aj stavebné práce, marketingové služby alebo príprava softvérovej platformy.
V prieskume sme sa zamerali aj na ďalšie neobvyklé finančné operácie. Iba 7,73% respondentov uviedlo, že už niekedy skúmalo finančné možnosti veriteľa, ktorý poskytol pôžičku ich klientovi. So situáciou, keď boli zamestnancom vyplatené neobvykle vysoké odmeny bez relevantného dôvodu, sa stretlo 6,87% opýtaných.
Tieto výsledky pripomínajú, že pri posudzovaní obchodných operácií je dôležité vnímať nielen formálnu stránku účtovných dokladov, ale aj reálne ekonomické pozadie jednotlivých transakcií. Samotná výška faktúry či neobvyklý charakter plnenia pritom automaticky neznamenajú nezákonné konanie.
4. Zahraniční klienti a fakturácia medzi spriaznenými osobami
Spolupráca so zahraničnými klientmi prináša účtovníkom, audítorom a daňovým poradcom ďalšie výzvy, najmä v súvislosti s overovaním totožnosti klientov, zisťovaním ich vlastníckej štruktúry a identifikáciou konečných užívateľov výhod (KUV).
Z výsledkov prieskumu vyplynulo, že 24,89% respondentov má medzi svojimi klientmi aj zahraničné subjekty.
Spomedzi respondentov, ktorí majú zahraničných klientov, si iba 6,90% necháva zmluvy a dokumenty týkajúce sa AML a KUV podpisovať pred notárom. Tento výsledok však sám osebe nevypovedá o správnosti či dostatočnosti postupov pri overovaní klientov.
Ďalšia otázka sa zameriavala na využívanie väčšieho počtu zahraničných bankových účtov bez zjavnej ekonomickej potreby. S takouto situáciou sa stretlo 3,43% respondentov.
Zaujímavé výsledky priniesla aj otázka vzájomnej fakturácie medzi spriaznenými osobami. Skúsenosť s takýmito obchodnými operáciami potvrdilo 35,19% respondentov, zatiaľ čo 64,81% sa s podobnou situáciou nestretlo.
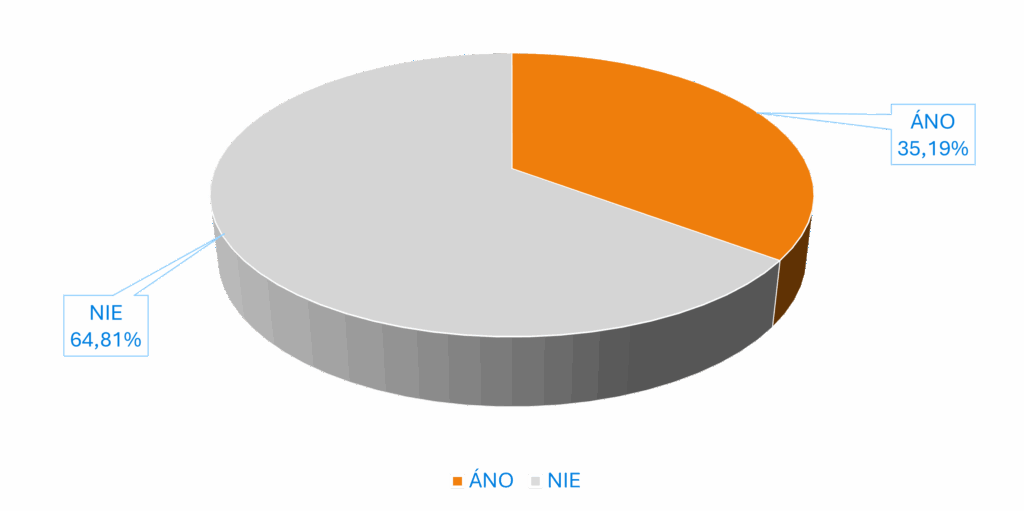
Graf 4 – Fakturácia medzi spriaznenými osobami
5. Výrazné výkyvy tržieb: Čo ukázali skúsenosti respondentov?
V prieskume sme sa zamerali aj na neobvyklé zmeny vo vývoji tržieb klientov, konkrétne na ich prudký nárast alebo pokles.
Skúsenosť s klientmi, ktorým už v prvom roku podnikania alebo medziročne vzrástli tržby o státisíce eur, potvrdilo 11,16% respondentov.
Takéto prípady respondenti zaznamenali napríklad v stavebníctve, reklamných a marketingových službách, sprostredkovaní zamestnancov, obchode s nehnuteľnosťami či pri nákupe a predaji luxusných automobilov. Objavili sa aj oblasti lesníctva, elektromechaniky a internetového predaja.
Naopak, výrazný medziročný pokles tržieb o státisíce eur zaznamenalo u svojich klientov 21,46% respondentov.
Výrazné poklesy sa podľa odpovedí objavovali napríklad v stavebníctve, stravovacích službách, autodoprave, zdravotníctve, maloobchode, reklamných službách alebo v oblasti internetového predaja.
Z výsledkov tak vyplýva, že respondenti sa s výrazným medziročným poklesom tržieb stretávali častejšie než s ich prudkým nárastom. Samotná zmena tržieb však nemusí automaticky predstavovať riziko. Dôležité je predovšetkým porozumieť príčinám týchto zmien a posúdiť, či zodpovedajú charakteru podnikateľskej činnosti klienta.
6. Oznamovanie podozrivých transakcií: Ako k nemu pristupujú odborníci?
Jednou z kľúčových oblastí AML problematiky je rozpoznávanie a oznamovanie neobvyklých obchodných operácií. V závere prieskumu sme sa preto zamerali na skúsenosti respondentov s oznamovaním podozrivých transakcií a ich postoj k situáciám, v ktorých by bolo potrebné takto postupovať.
Výsledky ukázali, že iba 0,43% respondentov už v minulosti oznámilo podozrivú transakciu svojho klienta. Prevažná väčšina, až 99,57%, uviedla, že takúto skúsenosť nemá.
Ešte zaujímavejšie zistenie priniesla otázka, či si respondenti vedia reálne predstaviť, že by v prípade zistenia podozrivej transakcie u svojho klienta, túto transakciu skutočne aj oznámili.
Kladne odpovedalo iba 7,73% opýtaných, zatiaľ čo až 92,27% si takýto postup nevie predstaviť.

Graf 5 – Ochota oznámiť podozrivú transakciu
Respondentov, ktorí odpovedali záporne, sme sa následne pýtali, či by pred oznámením podozrivej transakcie uprednostnili ukončenie spolupráce s klientom. Z tejto skupiny by 10,33% uprednostnilo ukončenie spolupráce, zatiaľ čo 89,67% takúto možnosť nepreferuje.
Tieto výsledky otvárajú dôležitú otázku, ako účtovníci, audítori a daňoví poradcovia vnímajú svoju úlohu pri odhaľovaní neobvyklých obchodných operácií. Zároveň poukazujú na potrebu venovať pozornosť nielen znalosti AML povinností, ale aj praktickým postupom pri riešení citlivých situácií, ktoré môžu ovplyvniť vzťah medzi odborníkom a jeho klientom.
Ukončenie spolupráce pritom samo osebe nenahrádza prípadnú zákonnú povinnosť oznámiť neobvyklú obchodnú operáciu.
AML v praxi: Čo si z výsledkov prieskumu odniesť?
Výsledky prieskumu priniesli zaujímavý pohľad na každodennú prax účtovníkov, audítorov a daňových poradcov. Ukázali, že odborníci sa stretávajú s rôznorodými situáciami – od vysokých hotovostných zostatkov a neobvyklých fakturácií až po otázky súvisiace s preverovaním klientov a oznamovaním neobvyklých obchodných operácií.
Za osobitnú pozornosť stoja výsledky týkajúce sa pripravenosti na plnenie AML povinností, ale aj postojov k oznamovaniu podozrivých transakcií.
Prieskum tak otvára dôležitú diskusiu o tom, ako sa legislatívne požiadavky premietajú do každodennej praxe a v ktorých oblastiach môže byť potrebná väčšia informovanosť či praktická podpora.
Chcete sa o AML problematike dozvedieť viac?
Tejto téme sme sa podrobne venovali aj počas odborného školenia Novela AML zákona, v rámci ktorého boli predstavené aj výsledky nášho prieskumu.
Ďakujeme všetkým 234 respondentom, ktorí sa zapojili do nášho anonymného prieskumu a podelili sa o svoje skúsenosti z praxe.
Aktualizovaná AML dokumentácia pre členov ZÚSK
Členovia ZÚSK majú po prihlásení k dispozícii aktualizovanú AML dokumentáciu, zosúladenú so znením zákona č. 297/2008 Z. z. účinným od 17. augusta 2026, najmä v nadväznosti na zákony č. 73/2026 Z. z. a č. 29/2026 Z. z.
Program vlastnej činnosti zameranej proti legalizácii príjmov z trestnej činnosti a financovaniu terorizmu (vzor)
Tento obsah je prístupný iba členom ZÚSK. Pre pokračovanie sa prosím prihláste.
Ešte nie ste členom ZÚSK? Zaregistrujte sa a získajte množstvo výhod!